Renegociar dívidas sem cair em golpe: guia prático para o Paraná
Aprenda a identificar abordagens fraudulentas, usar apenas canais oficiais e proteger seus dados antes de fechar qualquer acordo
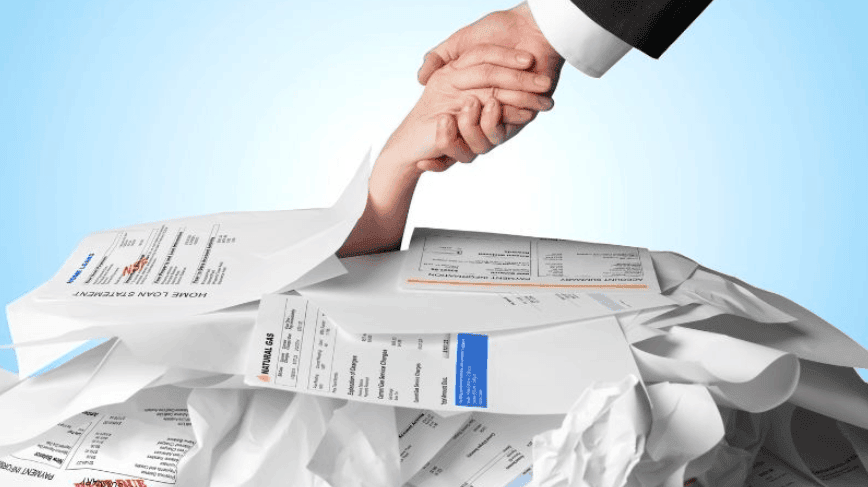
Quem está endividado já enfrenta pressão suficiente. O que ninguém precisa é de um golpista se aproveitando desse momento de vulnerabilidade para roubar ainda mais. Nos últimos meses, o Ministério da Fazenda tem emitido alertas frequentes sobre fraudes em renegociações de dívidas, com criminosos usando nomes do governo, de bancos conhecidos e até inteligência artificial para enganar consumidores .
No Paraná, o cenário não é diferente. Milhares de paranaenses buscam regularizar pendências todos os meses, seja com bancos, seja com o estado ou com as prefeituras. E é justamente essa urgência que os golpistas exploram. Neste artigo, vou mostrar como reconhecer uma abordagem falsa, quais são os canais seguros e o que fazer para negociar sua dívida com tranquilidade — sem entregar seus dados ou seu dinheiro para quem não deve.
O tamanho do problema: golpes que crescem junto com a inadimplência
Os números são alarmantes. Um levantamento do Laboratório de Estudos de Internet e Redes Sociais da UFRJ identificou 544 anúncios fraudulentos nas plataformas da Meta (Facebook, Instagram e WhatsApp) entre abril e junho de 2026, todos relacionados a falsas renegociações de dívidas. Desses, 38% foram produzidos com uso de inteligência artificial para parecerem ainda mais convincentes .
O dado mais preocupante: 49% dos anúncios faziam referência a um suposto programa chamado “Libera Brasil”, que simplesmente não existe. É a criatividade dos criminosos a serviço da fraude .
A orientação do Ministério da Fazenda é categórica: a renegociação de dívidas é feita somente e diretamente nas instituições financeiras. O governo não envia links, mensagens digitais ou SMS oferecendo esse tipo de serviço, e não mantém sites específicos para renegociação . Se alguém diz representar o governo ou um programa federal para “limpar seu nome”, desconfie imediatamente.
Como identificar uma abordagem falsa: os sinais que não mentem
Os golpistas são bons em criar urgência. A advogada criminalista Camila Motta Luiz de Souza explica que os elementos constantes nesses crimes são confiança, urgência, medo e expectativa de ganho . O criminoso quer que você decida antes de ter tempo para pensar.
Fique atento a estas bandeiras vermelhas:
Urgência artificial. Frases como “condição válida só até hoje” ou “última chance antes da negativação” são usadas para impedir que você pesquise ou confirme a informação em outro canal .
Pedido de dados sensíveis por mensagem. Nenhuma negociação oficial pede senha, código de token recebido por SMS ou dados completos do cartão por WhatsApp ou ligação. Se pedirem, é golpe .
Canais não oficiais. Propostas enviadas por perfis pessoais em redes sociais, números de WhatsApp sem identificação clara ou e-mails com domínios estranhos não são confiáveis. Bancos e instituições sérias usam seus aplicativos, sites oficiais e agências .
Desconto bom demais. Um desconto de 95% oferecido por alguém que te abordou no WhatsApp, sem que você tenha procurado o banco, não existe. Negociações reais passam por validação de CPF e geram documentos rastreáveis .
Boleto com beneficiário estranho. Antes de pagar qualquer boleto, confira no aplicativo do seu banco se o nome do beneficiário e o CNPJ correspondem à instituição que deveria receber o dinheiro. Boletos falsos frequentemente têm inconsistências nesses dados .
O caminho seguro: como negociar de verdade
A regra de ouro é simples: procure você o canal oficial, nunca espere que ele venha até você por mensagem. Acesse o aplicativo do seu banco, o site oficial da instituição (digitando o endereço diretamente no navegador, não clicando em links) ou vá a uma agência .
Para dívidas bancárias, a negociação pode ser feita diretamente no aplicativo ou no portal de renegociação do próprio banco. O Santander, por exemplo, oferece um passo a passo online: o cliente digita o CPF, confere as ofertas disponíveis e escolhe a que melhor se encaixa no orçamento . O Nubank segue a mesma lógica, com a jornada inteira dentro do aplicativo, sem redirecionamento para portais externos .
No caso de dívidas com o governo federal, como MEI ou dívidas rurais, os programas existem (como o Desenrola MEI, prorrogado até janeiro de 2027), mas a adesão é feita pelos canais oficiais da PGFN e do gov.br, nunca por anúncios patrocinados .
Para dívidas estaduais no Paraná, como o IPVA, o caminho é o portal Acerte Já. Para IPTU, o site da sua prefeitura. Em todos os casos, digite o endereço você mesmo, salve nos favoritos e acesse sempre por ali .
O que fazer se você cair no golpe
Se perceber que pagou um boleto falso ou forneceu dados a criminosos, aja rápido. A advogada Daniela Poli Vlavianos orienta que o primeiro passo é contatar o banco ou instituição financeira e registrar formalmente a abordagem criminosa. Em seguida, registre boletim de ocorrência e preserve todas as provas: conversas, e-mails, números de telefone, comprovantes de transferência e capturas de tela .
No caso de Pix, a rapidez é ainda mais crítica. Notifique o banco imediatamente para que seja possível identificar e bloquear as contas dos fraudadores antes que o dinheiro seja movimentado .
Para mim, Leandro Cazaroto, que atuo no mercado imobiliário há anos, essa questão da segurança nas negociações é particularmente sensível. Já vi famílias perderem dinheiro que haviam separado para a entrada de um imóvel porque caíram em um “acordo” falso de dívida. A regularização financeira é uma etapa importante na vida de qualquer pessoa, mas precisa ser feita com calma e pelos canais certos. Não existe atalho seguro — existe caminho oficial.
Um compromisso com a transparência
A proliferação desses golpes revela algo que precisamos enfrentar como sociedade: a falta de informação clara e acessível sobre como negociar dívidas. Quando o cidadão não sabe onde procurar, o golpista aparece primeiro.
Defendo que os canais oficiais — sejam dos bancos, do governo do estado ou das prefeituras — sejam cada vez mais simples, diretos e divulgados. E que a educação financeira chegue às escolas e aos bairros, para que ninguém precise recorrer a um “desconto milagroso” no WhatsApp porque não sabe que pode negociar diretamente com o credor.
Enquanto isso, faço minha parte: compartilhar informação de qualidade e alertar quem acompanha meu trabalho. Se este artigo ajudar uma pessoa a não cair em um golpe, já terá valido a pena.
E você: já recebeu alguma proposta suspeita de renegociação de dívida? Como identificou que não era confiável? Deixe seu comentário abaixo — sua experiência pode ajudar outras pessoas.
Compartilhe este artigo com alguém que esteja negociando dívidas agora. A informação certa é a melhor proteção contra a fraude. E acompanhe o site e as redes sociais para mais conteúdos sobre finanças, moradia e desenvolvimento urbano no Paraná. Juntos, construímos uma relação mais segura e transparente com o dinheiro público e privado.