Divórcio e partilha de imóvel: o que realmente acontece com a casa
Entender o regime de bens e as regras do financiamento evita surpresas e prejuízos na hora de dividir o patrimônio.
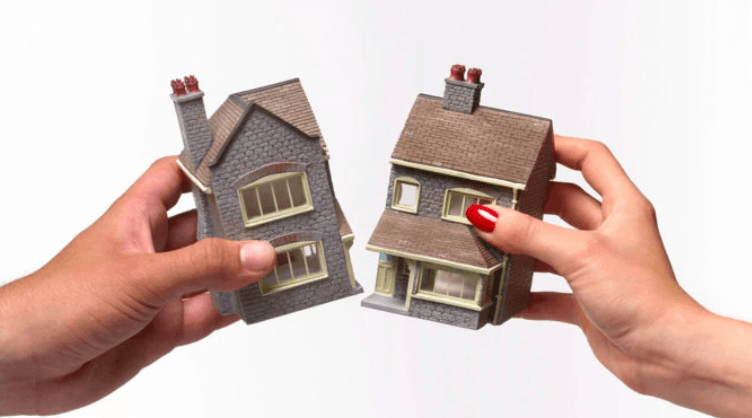
Quando um casamento chega ao fim, a casa — quase sempre o bem mais valioso da família — se torna o centro das preocupações. Quem fica com o imóvel? E se ainda estiver financiado? O que acontece com quem mora com os filhos? No Paraná, milhares de famílias passam por essa situação todos os anos, e a falta de informação costuma transformar um momento já delicado em um problema financeiro ainda maior.
A boa notícia é que a lei brasileira tem respostas claras para a maioria dessas dúvidas. O ponto de partida é sempre o regime de bens do casamento. A partir dele, define-se o que entra na partilha e o que permanece com cada um. E há uma regra de ouro que muita gente esquece: o divórcio encerra o casamento, mas não altera automaticamente o contrato com o banco.
O regime de bens define o que é dividido
Se o casal não fez pacto antenupcial, vale a comunhão parcial de bens. Nesse regime, tudo o que foi adquirido durante o casamento — de forma onerosa — pertence aos dois, independentemente de quem pagou . O imóvel comprado na constância da união entra na partilha.
Já os bens adquiridos antes do casamento permanecem com o titular original. É o caso do imóvel comprado pelo marido pouco antes do “sim”: ele é considerado bem particular e não entra na divisão .
Na separação total de bens, não há partilha de imóveis: cada um fica com o que está no seu nome. E na comunhão universal, praticamente todo o patrimônio — passado e presente — se comunica.
Imóvel financiado: a partilha não é do valor total
Aqui está o ponto que mais gera confusão. Quando o imóvel ainda está financiado, o casal não divide o valor total do bem. O que entra na partilha é o que foi efetivamente pago durante a união, mais os direitos aquisitivos sobre o imóvel. O saldo devedor continua existindo e precisa ser resolvido .
Na prática, o juiz ou o acordo entre as partes define quem assume o financiamento. Mas há uma armadilha: o banco não é obrigado a aceitar a mudança no contrato. Enquanto a instituição financeira não aprovar formalmente a transferência, ambos os ex-cônjuges continuam responsáveis perante o banco se os dois constarem como devedores .
Isso significa que, se um ficar com o imóvel e parar de pagar, o outro pode ter o nome negativado mesmo sem morar mais ali. Por isso, formalizar tudo — na partilha e junto ao banco — é essencial.
Para mim, Leandro Cazaroto, essa é uma questão de proteção patrimonial e familiar
Atuo no mercado imobiliário há anos e já acompanhei de perto o desgaste que um divórcio mal resolvido causa na vida das pessoas. Já vi famílias perderem o imóvel porque não formalizaram a transferência do financiamento. Já vi ex-cônjuges surpreendidos com dívidas que acreditavam não ser mais suas.
A casa é, para a maioria das famílias, o maior patrimônio que possuem. Proteger esse patrimônio na separação não é questão de brigar por bens: é questão de garantir que a nova fase comece com segurança jurídica e financeira.
Quem mora com os filhos precisa pagar aluguel ao ex?
Essa é uma das dúvidas mais comuns — e o Superior Tribunal de Justiça (STJ) já deu uma resposta clara. Se um dos ex-cônjuges permanece morando no imóvel com os filhos do casal, não cabe cobrança de aluguel pelo uso do bem, mesmo que o imóvel pertença exclusivamente ao outro .
O entendimento é que a moradia atende ao dever de sustento dos filhos, que é responsabilidade de ambos os genitores. Não há enriquecimento sem causa de quem fica com as crianças, porque o imóvel está servindo à família .
A cobrança de uma espécie de “aluguel” só é admitida quando um dos ex-cônjuges usa o imóvel comum com exclusividade, impedindo o outro de usufruir do bem .
Vender o imóvel antes de finalizar o divórcio: pode?
Pode, mas com uma condição: ambos precisam concordar. Enquanto a partilha não estiver concluída, o imóvel pertence ao casal (nos regimes de comunhão). A venda sem o consentimento do outro pode ser considerada fraude à partilha .
Se houver acordo, a venda pode ser feita e o valor dividido conforme o regime de bens. Essa é, inclusive, uma saída comum quando nenhum dos dois consegue assumir o financiamento sozinho: vende-se o imóvel, quita-se o saldo devedor e divide-se o que sobrar .
O que defendo para o Paraná
A experiência no mercado imobiliário me mostra que a informação é a melhor proteção. Defendo três caminhos:
Primeiro, orientação antes da crise. Canais de apoio jurídico gratuito, como a Defensoria Pública, deveriam ser mais divulgados para casais que estão se separando. Saber os direitos antes de assinar qualquer acordo evita litígios futuros.
Segundo, formalização sempre. Acordo verbal não transfere propriedade nem altera contrato de financiamento. A escritura pública ou a decisão judicial são os caminhos seguros para que a partilha tenha validade .
Terceiro, proteção de quem fica com os filhos. A decisão do STJ que afasta a cobrança de aluguel é um avanço, mas precisa ser mais conhecida. Muitas famílias ainda são surpreendidas por cobranças indevidas.
E você, que já passou ou está passando por um divórcio com imóvel envolvido: sabe qual é o seu regime de bens? Já verificou se o contrato do financiamento foi atualizado após a partilha?
Se este conteúdo ajudou a esclarecer seus direitos, compartilhe com amigos e familiares. A informação circulando evita prejuízos e protege quem mais precisa. E continue acompanhando aqui no site e nas redes sociais: é neste espaço que seguimos debatendo ideias e caminhos para um Paraná com moradia digna e relações familiares mais justas. Deixe seu comentário contando sua dúvida ou experiência — faça parte dessa construção.