13º salário: quando cai e como usar bem
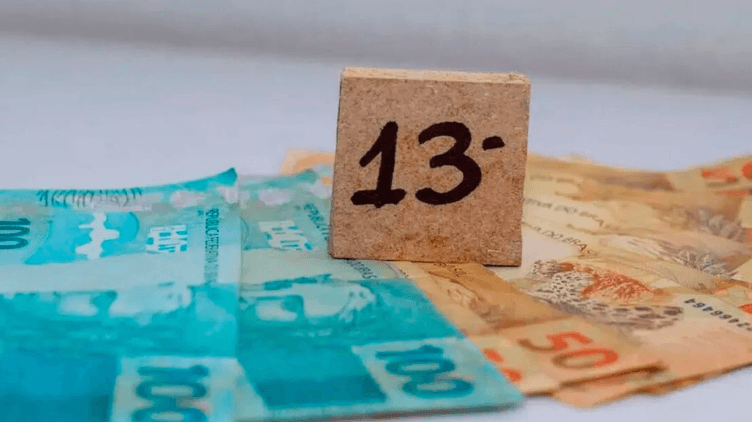
A primeira parcela do 13º de 2026 cai até 30 de novembro e a segunda até 18 de dezembro. Com o dinheiro em mãos, a prioridade deve ser quitar dívidas caras e planejar as despesas de janeiro.
O fim de ano se aproxima e, com ele, a gratificação natalina. Para milhões de trabalhadores paranaenses, o 13º salário representa um respiro no orçamento apertado. Mas a forma como esse dinheiro é usado pode definir se a família vai começar 2027 com tranquilidade ou com novas dívidas. Em um cenário de juros ainda elevados e despesas típicas de janeiro se acumulando, tratar o 13º como “dinheiro extra” para consumo livre é o caminho mais curto para o descontrole financeiro .
Neste guia, organizo as datas de pagamento para 2026, quem tem direito e, principalmente, os caminhos concretos para usar o benefício de forma estratégica — priorizando o que realmente alivia o orçamento e protege a família no início do próximo ano.
Quando cai o 13º salário em 2026
O calendário de 2026 exige atenção redobrada dos trabalhadores com carteira assinada. A primeira parcela deve ser depositada até 30 de novembro, uma segunda-feira. Já a segunda parcela tem prazo legal até 20 de dezembro, mas como essa data cai em um domingo, as empresas precisam antecipar o pagamento para sexta-feira, 18 de dezembro .
A primeira parcela corresponde a metade do valor total, sem os descontos de INSS e Imposto de Renda, que ficam para a segunda etapa. Quem já solicitou o adiantamento junto às férias não recebe um novo valor em novembro; a empresa considera o que já foi pago no cálculo da parcela final .
Quem tem direito e quem não tem
Têm direito ao 13º os trabalhadores com carteira assinada (CLT), empregados domésticos registrados, trabalhadores rurais e urbanos. O valor é proporcional aos meses trabalhados no ano: quem esteve empregado por pelo menos 15 dias em um mês já garante 1/12 da gratificação referente àquele período .
Aposentados e pensionistas do INSS também recebem, mas em calendário próprio. Em 2026, o governo antecipou o pagamento: a primeira parcela foi depositada entre abril e maio, e a segunda entre maio e junho . Quem recebe Benefício de Prestação Continuada (BPC) não tem direito ao 13º .
Estagiários e autônomos não recebem a gratificação. Em caso de demissão sem justa causa, o valor proporcional é pago na rescisão; na demissão por justa causa, o direito é perdido .
Para mim, Leandro Cazaroto, esse dinheiro é a chance de virar o ano com o pé no chão
Atuo no mercado imobiliário há anos e acompanho famílias que planejam cada detalhe do orçamento para realizar o sonho da casa própria. O 13º salário, quando bem usado, é um aliado desse planejamento. Quando mal usado, vira mais uma parcela de dívida que compromete o financiamento no ano seguinte.
Já vi pessoas usarem todo o 13º em compras de Natal e, em janeiro, precisarem parcelar o IPTU e o material escolar no cartão de crédito. Já vi outras que usaram o benefício para quitar o cartão e, com isso, liberaram espaço no orçamento mensal para poupar. A diferença entre esses dois cenários não é sorte: é decisão.
O caminho inteligente: dívidas primeiro, planejamento depois
A orientação de especialistas em finanças é praticamente unânime: quitar dívidas caras é a prioridade número um. Cartão de crédito e cheque especial estão entre as linhas com juros mais altos do país, e nenhum investimento conservador supera esse custo. Usar o 13º para eliminar essas dívidas equivale, na prática, a um investimento com retorno imediato .
Para quem está com as contas em dia, o segundo passo é provisionar as despesas de janeiro: IPVA, IPTU, matrícula e material escolar. Separar parte do 13º para esses compromissos evita o parcelamento com juros e permite começar o ano com mais folga .
Só depois dessas duas etapas é que faz sentido pensar em lazer, presentes ou investimentos. Uma sugestão prática é dividir o valor em três partes: uma para dívidas e despesas obrigatórias, uma para a reserva de emergência e uma menor para o consumo de fim de ano .
O que defendo para o Paraná
A experiência no dia a dia me mostra que educação financeira precisa chegar antes da crise. Defendo três caminhos:
Primeiro, orientação nas escolas e nos cursos de qualificação. Muitos trabalhadores só descobrem o impacto dos juros do cartão quando já estão endividados. Noções básicas de orçamento e uso do 13º deveriam fazer parte da formação de jovens e adultos.
Segundo, transparência nas datas de pagamento. A antecipação da segunda parcela para 18 de dezembro é uma obrigação legal, mas muitos trabalhadores não sabem disso. Divulgar o calendário de forma clara evita surpresas e permite planejamento.
Terceiro, apoio para quem está endividado. Programas de renegociação de dívidas e mutirões de orientação financeira nos bairros podem ajudar famílias a usar o 13º de forma mais eficiente, em vez de apenas “tapar buracos”.
E você, que vai receber o 13º neste fim de ano: já decidiu qual será o destino do dinheiro? Sabe quanto do seu orçamento de janeiro depende desse valor?
Se este conteúdo ajudou a planejar melhor o uso do seu 13º, compartilhe com amigos e familiares. Muita gente recebe o dinheiro e só percebe o impacto no mês seguinte. E continue acompanhando aqui no site e nas redes sociais: é neste espaço que seguimos debatendo ideias e caminhos para um Paraná com mais estabilidade financeira e moradia digna. Deixe seu comentário contando como você planeja usar o seu 13º — faça parte dessa construção.